Spory podatkowe / odpowiedzialność
KKS i czynny żal — co warto sprawdzić
Czynny żal jest zawiadomieniem o czynie zabronionym w rozumieniu Kodeksu karnego skarbowego. Jego skuteczność zależy od ustawowych warunków i okoliczności konkretnej sprawy.
Umów konsultację01
Najpierw ustal rodzaj problemu
Spór o prawidłową wysokość podatku nie oznacza automatycznie odpowiedzialności karnej skarbowej. Trzeba określić, jaka czynność lub zaniechanie jest rozważane, kto mógł odpowiadać za jej wykonanie i czy chodzi o przestępstwo skarbowe czy wykroczenie skarbowe. Znaczenie mają przepis obowiązujący w danym czasie, treść dokumentów oraz to, co wiedziała konkretna osoba. Ocena odpowiedzialności nie wynika wyłącznie z kwoty wskazanej w decyzji podatkowej.
Czynny żal z art. 16 KKS jest jednym z mechanizmów przewidzianych w ustawie, ale nie pasuje do każdej sytuacji. Osobne reguły dotyczą prawnie skutecznej korekty deklaracji lub księgi w przypadkach opisanych w art. 16a KKS. Przed wyborem środka trzeba zestawić rodzaj czynu, etap kontroli lub postępowania oraz to, czy organ ma już informacje o nieprawidłowości.
02
Warunki czynnego żalu z art. 16 KKS
Art. 16 KKS dotyczy sprawcy, który po popełnieniu czynu zawiadamia organ powołany do ścigania i ujawnia istotne okoliczności czynu, w szczególności osoby współdziałające. Jeżeli czyn uszczuplił należność publicznoprawną, znaczenie ma jej uiszczenie w terminie wyznaczonym przez uprawniony organ. Samo wysłanie krótkiego pisma bez istotnych faktów nie przesądza o spełnieniu warunków ustawy.
Przed złożeniem zawiadomienia należy uporządkować okresy, dokumenty, kwoty i rolę osób uczestniczących w rozliczeniu. Nie warto zgadywać ani pomijać znanych okoliczności. Formę i właściwy organ należy zweryfikować według aktualnych przepisów. Zachowaj dowód złożenia oraz dokumenty potwierdzające wykonanie zaległego obowiązku lub zapłatę, jeżeli jest wymagana.
03
Kiedy zawiadomienie może być nieskuteczne
Ustawowe ograniczenia dotyczą między innymi sytuacji, w której organ ścigania miał już wyraźnie udokumentowaną wiadomość o popełnieniu czynu albo podjął czynności służbowe zmierzające do jego ujawnienia, z wyjątkiem opisanym w art. 16 § 5 KKS. Ustawa wyłącza również niektóre role sprawców wskazane w art. 16 § 6. Dlatego nie można obiecać skuteczności czynnego żalu tylko dlatego, że pismo wysłano przed decyzją podatkową.
Jeśli trwa kontrola, czynności sprawdzające lub postępowanie przygotowawcze, oś czasu kontaktów z organem jest szczególnie ważna. Trzeba ustalić, czego organ już się dowiedział i z jakiego źródła. Zawiadomienie złożone bez tej analizy może nie osiągnąć oczekiwanego skutku. Materiały Ministerstwa Finansów także podkreślają znaczenie momentu złożenia i spełnienia ustawowych warunków.
04
Korekta deklaracji a czynny żal
Art. 16a KKS przewiduje odrębne wyłączenie karalności w określonych przypadkach dotyczących złożenia deklaracji lub przesłania księgi, gdy złożono prawnie skuteczną korektę i spełniono pozostałe warunki. Jeżeli doszło do uszczuplenia należności, ustawa wymaga jej uiszczenia w przewidzianym trybie. Przepis zawiera również wyłączenia związane z postępowaniem przygotowawczym. Sama korekta nie jest więc uniwersalną odpowiedzią na każde ryzyko KKS.
W toku kontroli podatkowej i celno-skarbowej możliwość korekty podatkowej podlega własnym regułom. Przed jej złożeniem trzeba odróżnić skutek dla rozliczenia od skutku dla odpowiedzialności konkretnej osoby. Wątpliwości może budzić kilka okresów, różne deklaracje albo sytuacja, w której czyn nie dotyczy samej deklaracji. Wtedy ocena wymaga dokumentów i aktualnej treści przepisów.
05
Dokumenty, błędy i konsultacja
Zbierz deklaracje, księgi, korekty, potwierdzenia wysyłki i zapłaty, korespondencję z organem oraz dokumenty opisujące podział obowiązków. Zapisz daty, w których zauważono błąd i w których organ podjął czynności. Nie dopisuj do zawiadomienia niepewnych twierdzeń jako faktów. Jeżeli dokumenty są niepełne, najpierw ustal, co można rzetelnie potwierdzić.
Typowe błędy to utożsamienie korekty z czynnym żalem, wysłanie ogólnikowego pisma albo założenie, że zapłata zawsze wystarczy. Wątek karny skarbowy wymaga osobnej oceny od sporu o zobowiązanie podatkowe. Zakres ewentualnej pomocy w konkretnej sprawie, także reprezentacji, należy potwierdzić z kancelarią; ta strona ma wyłącznie charakter informacyjny.
FAQ
Najczęstsze pytania
Co do zasady sprawca czynu zabronionego, z uwzględnieniem wyłączeń z art. 16 § 6 KKS. Skuteczność zależy od spełnienia wszystkich warunków ustawowych.
Konsultacja
Omów swoją sprawę
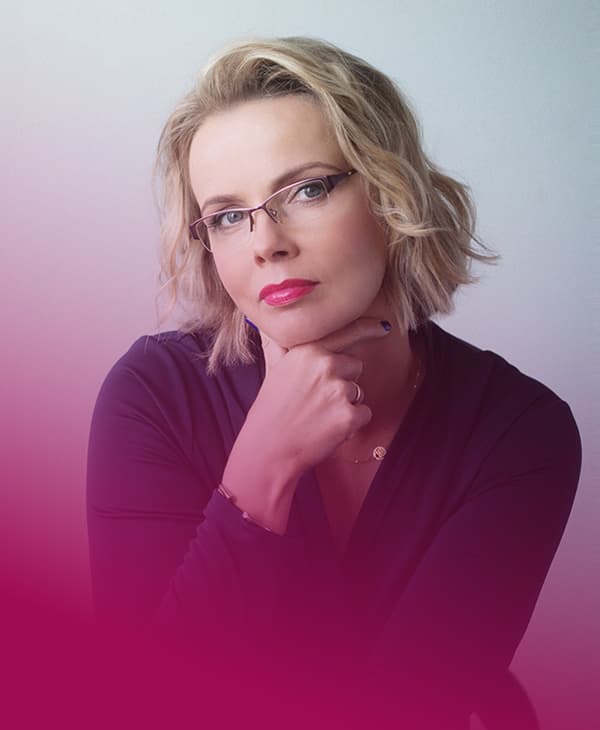
Justyna Zając-Wysocka jest doradcą podatkowym (nr 11664) i radcą prawnym. Kancelaria działa w Krakowie od 2005 roku. Konsultacja online trwa 30 minut i kosztuje 250 zł netto; zakres dalszej pomocy ustalany jest osobno.